

Sofisa Direto: Conta e Cartão
Banco Sofisa S.A.
- 4,2
- 24.66K avaliações
- 1.00M
- Downloads
- Free
- Preço
Capturas de tela
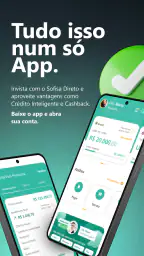
Sofisa Direto: Conta e Cartão Prós e contras
Prós
- Interface intuitiva e fácil de usar.
- Sem tarifas para manutenção de conta.
- Transferências ilimitadas e gratuitas.
- Poupança com rendimento diário.
- Aplicativo leve e rápido.
Contras
- Opções limitadas de investimento.
- Apenas suporte online e via app.
- Não oferece cartão de crédito.
- Funcionalidades restritas a território nacional.
- Requer conexão estável à internet.
 Análise por All-app
Ao experimentar o Sofisa Direto, passei a prestar atenção não só ao que ele permite fazer com o dinheiro, mas também a como a experiência pode funcionar para pessoas com rotinas, habilidades e necessidades diferentes. Para mim, essa é uma parte importante de escolher um app financeiro: uma operação pode parecer simples quando estou com tempo e concentração, mas se tornar bem mais difícil quando preciso resolver algo depressa ou estou usando o celular em um contexto menos confortável.
Leitura e navegação no dia a dia
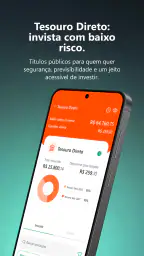
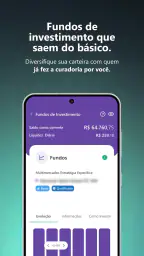
O Sofisa Direto é um app de finanças do Banco Sofisa S.A., voltado também a quem quer aplicar em renda fixa, CDB, CDI e Tesouro. Na minha experiência, a proposta de reunir conta e investimentos no celular é útil quando quero consultar o dinheiro e decidir o próximo passo sem alternar entre serviços diferentes. Ainda assim, em um app financeiro, clareza não é apenas uma questão de aparência: preciso identificar com segurança se estou vendo saldo, movimentação ou uma aplicação antes de confirmar uma ação.
Na hora de avaliar a navegação, eu recomendo observar se os nomes das opções fazem sentido para você e se consegue voltar de uma etapa sem receio de perder o que estava fazendo. Isso importa especialmente para quem está começando a investir. Uma tela com vários termos financeiros pode exigir mais atenção do que uma consulta simples de saldo, então vale avançar sem pressa, ler os detalhes da aplicação e conferir o valor antes de confirmar.
Um app financeiro em diferentes contextos
Nem todo mundo acessa a conta nas mesmas condições. Posso estar em casa, com boa iluminação e tempo para comparar alternativas, ou na rua, tentando conferir uma movimentação rapidamente. Para uma consulta curta, o celular tende a ser prático; para uma decisão de investimento, prefiro parar, ler com calma e evitar fazer tudo enquanto estou distraído. A facilidade de ter as funções no bolso não significa que toda operação deva ser feita às pressas.
Um cenário realista: recebo dinheiro no começo do mês, separo o que vou precisar para despesas próximas e só então avalio o que pode ficar aplicado. Nesse fluxo, usar a conta para acompanhar o dinheiro e as opções de investimento no mesmo ambiente pode ajudar a organizar a decisão. Meu cuidado é não confundir o valor disponível para investir com aquele de que ainda vou precisar para contas ou imprevistos. A praticidade funciona melhor quando vem acompanhada de um plano simples.
Para quem a experiência pode funcionar
O app pode fazer sentido para quem prefere resolver tarefas bancárias pelo celular e tem interesse em conhecer investimentos de renda fixa. Também pode ser uma porta de entrada para quem quer sair da inércia e começar a comparar opções, desde que esteja disposto a ler as condições de cada aplicação em vez de escolher apenas pelo rendimento que chama atenção primeiro. A presença de uma conta e de investimentos na mesma plataforma é conveniente, mas não substitui a decisão consciente sobre prazo e disponibilidade do dinheiro.
Por outro lado, eu não escolheria uma conta digital só pela promessa de simplicidade se minha prioridade fosse atendimento presencial ou se eu precisasse de um serviço específico que ainda não avaliei. Quem quer uma carteira muito ampla de produtos, ferramentas avançadas de análise ou uma experiência totalmente adaptada a uma necessidade de acessibilidade deve conferir esses pontos diretamente no app antes de transferir suas finanças. Para comparar, bancos tradicionais podem ser mais adequados a quem valoriza agência e relacionamento presencial; outras plataformas podem atender melhor quem busca foco em investimentos variados. A escolha depende do uso real, não de uma lista de funções isolada.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
O que vale conferir antes de investir
Uma dica que considero útil é separar a decisão em duas etapas: primeiro definir quando posso precisar do dinheiro; depois comparar as condições da aplicação. Em renda fixa, o prazo e as regras de resgate são tão relevantes para o meu planejamento quanto a rentabilidade apresentada. Mesmo quando um simulador ajuda a visualizar cenários, trato o resultado como apoio à decisão, não como garantia de retorno ou substituto da leitura das condições.
Também não colocaria todo o dinheiro de uma reserva em uma aplicação sem antes verificar como e quando consigo resgatá-la. Essa cautela é especialmente importante para quem está usando o app como conta principal: uma aplicação pode ser adequada para objetivos de prazo maior e inadequada para despesas que podem surgir a qualquer momento. Para quem está começando, experimentar com uma quantia compatível com o próprio orçamento e entender cada etapa pode ser mais sensato do que tentar otimizar tudo logo de início.
O Sofisa Direto é gratuito, tem classificação livre e está na categoria de finanças. A versão atual é a 4.0.40, e o app pode ser instalado em dispositivos Android a partir da versão 6.0 do sistema. Ele foi lançado em 15 de outubro de 2015; hoje, reúne mais de 1 milhão de instalações, cerca de 128 mil avaliações e uma média de 4,2. Esses números ajudam a dimensionar sua presença, mas não dizem se a navegação será confortável para cada pessoa ou se as opções disponíveis combinam com seus objetivos.
Minha experiência com a conta e os investimentos
Se você está procurando uma maneira de gerenciar suas finanças sem complicações, o Sofisa Direto pode ser exatamente o que você precisa. Eu mesmo decidi experimentar essa plataforma, e vou te contar tudo sobre minha experiência. Vamos nessa?
Por que Escolher Sofisa Direto?
Primeiro, vou direto ao ponto: o Sofisa Direto é uma conta digital que oferece uma série de funcionalidades que facilitam a vida de quem quer deixar o banco tradicional de lado. Além de ser 100% online, a conta é totalmente gratuita. Isso mesmo, sem tarifas escondidas! E quem não gosta de economizar uma graninha, não é?
O que me chamou a atenção logo de cara foi a simplicidade do aplicativo. Ao abrir a conta, o processo foi super rápido e descomplicado. Não precisei preencher mil formulários ou enfrentar filas intermináveis. Em poucos cliques, minha conta estava ativa e pronta para uso.
Funcionalidades que Fazem a Diferença
Vamos falar agora das funcionalidades. O app oferece uma variedade de opções que facilitam nosso dia a dia. Transferências, pagamentos de contas e até investimentos, tudo em um só lugar. Achei incrível poder gerenciar tudo isso no meu celular, sem precisar de um computador ou de uma agência bancária.
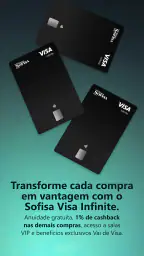
Um ponto alto é o cartão de crédito sem anuidade. Isso mesmo, você tem um cartão que não te cobra taxas mensais, e ainda participa do programa de cashback. Receber uma parte do dinheiro que gastei de volta foi uma surpresa agradável!
Investimentos Descomplicados
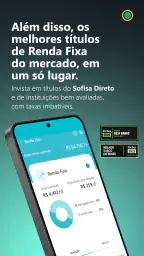
Se você, como eu, está pensando em começar a investir, o Sofisa Direto tem uma solução perfeita. A plataforma oferece opções de investimentos com rendimentos que podem ser mais vantajosos do que os tradicionais. E o melhor: tudo é explicado de forma clara, sem aquele economês que só confunde a gente.
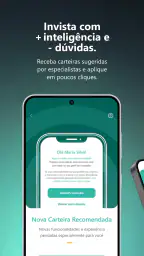
Eu testei o investimento em CDBs, e gostei da transparência nas informações e da facilidade para aplicar e resgatar o dinheiro. O aplicativo ainda conta com simuladores que ajudam a decidir onde aplicar seu dinheiro, de acordo com seus objetivos.
Segurança e Suporte
Agora, vamos falar de segurança. Eu sei que lidar com dinheiro online ainda é um tabu para muitos, mas o Sofisa Direto leva isso a sério. A conta possui autenticação em dois fatores e criptografia para proteger seus dados. Isso me deu a tranquilidade de que precisava para confiar meus recursos à plataforma.
No quesito suporte, tive uma boa experiência. O atendimento é ágil e eficiente, e as respostas são claras e objetivas. É sempre bom saber que tem alguém pronto para te ajudar quando você precisa, né?
Conclusão: Vale a Pena?
Depois de usar o Sofisa Direto por um tempo, posso dizer que a experiência tem sido positiva. A facilidade de gerenciar minhas finanças pelo celular, a transparência nas operações e a economia com tarifas são pontos que me conquistaram.
Se você está considerando sair do banco tradicional e quer uma opção mais moderna e econômica, recomendo dar uma chance ao Sofisa Direto. É uma maneira prática de cuidar do seu dinheiro, sem complicações.
Então, que tal experimentar? E se você já usa, conta aí nos comentários como tem sido sua experiência. Vamos trocar figurinhas!
Onde a praticidade encontra seus limites
Eu também considero importante não tratar a conta digital como solução universal. Se uma pessoa tem dificuldade para ler textos no celular, precisa de mais tempo para tocar em controles pequenos ou se orienta melhor com ajuda presencial, a experiência pode exigir adaptações e paciência. Não parto do princípio de que todos os fluxos serão igualmente acessíveis; antes de concentrar as finanças no app, vale explorar as telas mais usadas e verificar se o tamanho do texto, a organização e os comandos funcionam bem no próprio aparelho.
Para quem tem limitações motoras, uma operação que exige várias etapas pode ser cansativa, sobretudo quando precisa ser repetida para consultar informações e confirmar uma aplicação. Minha sugestão é evitar transações importantes quando estiver com pressa, manter o celular apoiado e conferir cada dado antes de avançar. Se uma etapa não estiver clara ou parecer difícil de acionar, interromper e procurar orientação é melhor do que confirmar algo por tentativa e erro.
Há ainda situações sensoriais que mudam a experiência: brilho intenso, reflexos na tela, ruído ao redor ou dificuldade para se concentrar podem tornar a leitura de informações financeiras mais pesada. Eu deixaria decisões de investimento para um ambiente tranquilo e usaria consultas rápidas apenas para o que realmente não pode esperar. Essa separação reduz o risco de confundir uma verificação cotidiana com uma decisão que merece atenção.
Como comparar sem se prender a uma promessa
Ao comparar o app com alternativas comuns, eu separaria a necessidade de movimentar dinheiro da necessidade de investir. Um banco tradicional pode ganhar para quem resolve questões pessoalmente; uma plataforma dedicada a investimentos pode ser mais interessante para quem quer pesquisar um universo mais amplo de produtos. O Sofisa Direto ocupa um espaço prático entre esses usos: reúne uma conta digital e opções de renda fixa, mas isso não significa que seja automaticamente a melhor escolha para todo perfil.
Também não usaria a presença de cartão, cashback ou simulador como motivo suficiente para migrar. Antes, eu verificaria se as funções que realmente uso estão disponíveis e se consigo entender os custos, prazos e regras envolvidos. Para um usuário que só precisa pagar despesas e receber valores, uma conta simples pode bastar; para quem compara aplicações, as informações sobre cada produto e a facilidade de acompanhar o dinheiro passam a pesar mais.
Uma rotina mais segura e inclusiva
Uma forma concreta de reduzir atrito é criar um pequeno ritual: abrir o aplicativo em um momento calmo, conferir primeiro o saldo e as movimentações, e só depois entrar na área de investimentos. Se a intenção for aplicar, anoto antes o objetivo e o prazo desejado. Assim, não tomo uma decisão apenas porque uma opção aparece na tela ou porque quero terminar logo. Esse processo também ajuda quem divide as tarefas financeiras com outra pessoa, pois deixa mais claro o que está sendo decidido.
Outra pergunta comum é se dá para começar sem experiência. Para mim, é possível explorar as opções aos poucos, mas a familiaridade com o app não substitui o entendimento do produto financeiro. Eu leria as condições, compararia o prazo com a data em que posso precisar do dinheiro e evitaria aplicar recursos destinados a contas próximas. Se algo continuar confuso, buscaria esclarecimento antes de confirmar.
Quem pensa em usar a conta como principal também deve considerar o próprio contexto: como prefere resolver problemas, quais operações faz com frequência e se consegue acessar o celular com autonomia. A experiência pode ser confortável para quem já usa serviços digitais, mas menos conveniente para quem depende de atendimento presencial ou encontra barreiras de leitura, navegação ou interação. Nesse caso, manter uma alternativa de apoio pode ser mais sensato do que migrar tudo de uma vez.
Meu veredito para diferentes perfis
Minha avaliação é positiva para quem quer administrar a conta pelo celular e explorar investimentos de renda fixa sem transformar cada consulta em uma visita a uma agência. A combinação pode simplificar uma rotina financeira, desde que a pessoa confira as condições das aplicações e mantenha separado o dinheiro de uso imediato. O grande ganho, para mim, está em concentrar tarefas que de outro modo poderiam ficar espalhadas; o principal cuidado é não confundir conveniência com adequação automática.
Eu recomendaria testar a navegação com calma antes de transferir todas as operações para o app, especialmente se a leitura ou os comandos do celular forem um desafio. Para quem precisa de orientação presencial, de recursos de investimento muito especializados ou de uma interface que se adapte a uma necessidade específica, outra instituição pode encaixar melhor. No fim, uma boa conta não é apenas a que oferece funções: é aquela que consigo usar com clareza, segurança e autonomia na minha vida real.
Perguntas frequentes
Quais são as principais funcionalidades do Sofisa Direto?
O Sofisa Direto oferece uma conta digital completa sem tarifas, permitindo transferências ilimitadas, pagamentos de contas, recarga de celular, e investimentos em CDB com rentabilidade atrativa. Além disso, o cartão de débito é aceito em diversos estabelecimentos. Tudo isso é gerenciado diretamente pelo app, disponível para Android e iOS.
O Sofisa Direto cobra alguma tarifa de manutenção?
Não, o Sofisa Direto não cobra tarifas de manutenção. A conta digital é completamente gratuita, sem custos para transferências, saques ou qualquer serviço básico. Isso permite que os usuários gerenciem suas finanças sem surpresas no final do mês, tornando-a uma opção econômica e prática.
Como é a segurança oferecida pelo aplicativo Sofisa Direto?
O Sofisa Direto utiliza tecnologias avançadas de segurança, incluindo criptografia SSL e autenticação em duas etapas, para proteger as informações dos usuários. Além disso, o app possui um sistema de monitoramento para detectar atividades suspeitas, garantindo a proteção dos dados financeiros e pessoais de seus clientes.
É possível realizar investimentos pelo Sofisa Direto?
Sim, o Sofisa Direto permite que os usuários invistam em CDBs diretamente pelo aplicativo. Os investimentos são oferecidos com taxas competitivas e prazos variados, proporcionando flexibilidade e boas oportunidades de rentabilidade. O processo é simples e pode ser feito totalmente online, sem burocracia.
O que fazer em caso de problemas com o aplicativo?
Em caso de problemas com o Sofisa Direto, os usuários podem entrar em contato com o suporte ao cliente através do próprio app ou pelo site oficial. O atendimento é ágil e está disponível para resolver dúvidas, problemas técnicos ou questões relacionadas à conta, garantindo uma experiência tranquila e eficiente.


